Sofortkredit oder klassischer Ratenkredit: Welche Finanzierung passt zu welchem Bedarf?
Wenn die Waschmaschine kaputtgeht oder eine Autoreparatur ansteht, zählt oft jeder Tag. Bei einer geplanten Küche oder einer größeren Anschaffung sieht das anders aus – da ist Zeit meistens kein Problem. Genau daran hängt oft der Unterschied zwischen Sofortkredit und klassischem Ratenkredit, auch wenn beide auf den ersten Blick fast dasselbe machen: Geld leihen, in festen Raten zurückzahlen. Wer die beiden verwechselt oder einfach das erstbeste Angebot aus der Google-Suche nimmt, zahlt am Ende unter Umständen drauf.

Was einen Sofortkredit vom klassischen Ratenkredit unterscheidet
Ein Sofortkredit ist im Grunde nur eine Unterform des Ratenkredits – feste Summe, feste Laufzeit, feste Raten, alles wie gehabt. Der Unterschied steckt vor allem im Tempo. Bei einem Sofortkredit steht die Entscheidung oft innerhalb von Minuten bis Stunden, ausgezahlt wird teils noch am selben oder nächsten Bankarbeitstag. Ein klassischer Ratenkredit kann inzwischen allerdings ebenfalls sehr schnell und vollständig digital abgewickelt werden.
Der eigentliche Unterschied liegt also weniger in einer eigenen Kreditart als in der Geschwindigkeit und Ausgestaltung des jeweiligen Angebots. Auch Kreditrahmen und Zinsen hängen stärker vom Anbieter und der Bonität ab als von der Bezeichnung „Sofortkredit" oder „Ratenkredit".
Wann sich ein Sofortkredit lohnt
Bei kurzfristigem, klar umrissenem Bedarf kann ein Sofortkredit die passende Wahl sein – die defekte Waschmaschine, die Reparatur, die nicht warten kann, eine Rechnung, die schneller da ist als das Ersparte. Der Sofortkredit der Creditplus Bank ist genau auf solche Fälle zugeschnitten: eine digitale Antragsstrecke, die auf schnelle Entscheidungen ausgelegt ist statt auf tagelanges Warten. Schneller heißt aber nicht weniger gründlich geprüft, sondern einfach schlanker und digitaler organisiert.
Trotzdem lohnt sich auch hier ein zweiter Blick – nur weil etwas am schnellsten verfügbar ist, heißt das nicht automatisch, dass es das günstigste Angebot ist. Die Konditionen unterscheiden sich zwischen den Anbietern teils deutlich.
Wann der klassische Ratenkredit die bessere Wahl ist
Bei größeren, planbaren Summen – neue Küche, Renovierung, Umschuldung – lohnt sich meistens der klassische Weg über einen Vergleich mehrerer Angebote. Hier zahlt sich Geduld aus: Wer nicht gleich beim ersten Angebot zuschlägt, kann bei höheren Summen mehrere hundert Euro sparen. Auch bei Laufzeiten und Sondertilgungsoptionen lohnt sich ein genauer Vergleich: Wie viel Zinsen sich durch Sondertilgungen sparen lassen, kann man mit einem Sondertilgungsrechner durchrechnen.
Das hilft bei der langfristigen Planung. Schon ein Unterschied von wenigen Prozentpunkten macht sich über die gesamte Laufzeit bei Summen jenseits von 10.000 Euro deutlich bemerkbar – der Vergleichsaufwand lohnt sich hier fast immer.
Was Zinsen und Kosten wirklich unterscheiden
Ein Blick auf die aktuellen Marktdaten zeigt die Unterschiede recht klar:
- Der durchschnittliche effektive Jahreszins für neu vergebene Konsumentenkredite an private Haushalte lag im März 2026 bei 8,13 Prozent. Dabei fielen kürzere Zinsbindungen von einem bis fünf Jahren mit 6,66 Prozent günstiger aus als Zinsbindungen über fünf Jahre mit 8,60 Prozent [1]
- Zum Vergleich: Der durchschnittliche Dispositionszins lag im Mai 2025 bei 11,22 Prozent – also spürbar über beiden genannten Ratenkredit-Werten [2]
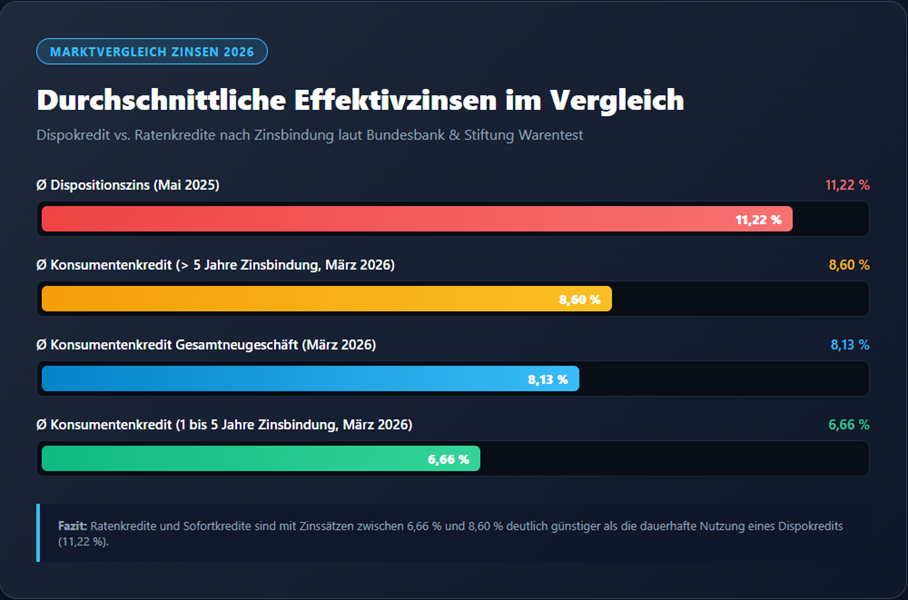
Ein Sofortkredit kann wegen der schnellen Verfügbarkeit im Einzelfall etwas teurer ausfallen als ein sorgfältig verglichener Ratenkredit, muss es aber nicht. Auch gegenüber dem Dispo kommt es auf die konkreten Konditionen an. Wie teuer die eigene Kontoüberziehung tatsächlich ist und was eine Umschuldung in einen Ratenkredit sparen könnte, lässt sich mit einem Dispozinsen-Rechner nachrechnen.
Gerade bei längerer Nutzung ist ein Ratenkredit mit fester Rate und klarem Enddatum jedoch häufig günstiger als ein dauerhaft genutzter Dispokredit. Wer zwischen beidem wählen kann, sollte deshalb weniger auf die Kreditart selbst schauen als auf den effektiven Jahreszins, die Laufzeit und die tatsächlichen Gesamtkosten.
Rechtliche Leitplanken, die für beide Kreditarten gelten
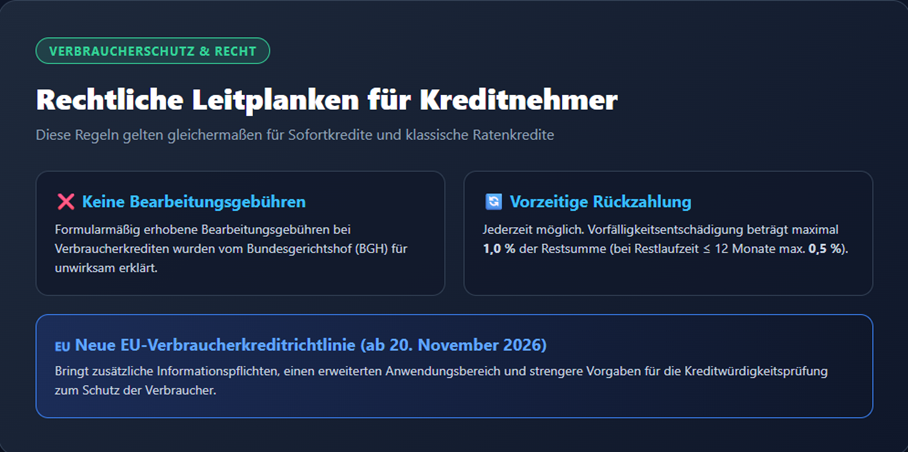
Egal ob Sofortkredit oder Ratenkredit – für beide gelten grundsätzlich dieselben gesetzlichen Vorgaben für Verbraucherdarlehen. Formularmäßig erhobene Bearbeitungsgebühren für die Bearbeitung eines Verbraucherkredits hat der Bundesgerichtshof für unwirksam erklärt. Der effektive Jahreszins muss die gesetzlich einzubeziehenden Kreditkosten enthalten, allerdings nicht jede denkbare Zusatzleistung oder mögliche Folgekosten.
Vorzeitige Rückzahlung ist bei normalen Verbraucherdarlehen grundsätzlich jederzeit möglich. Die Bank darf bei einem Allgemein-Verbraucherdarlehen mit gebundenem Sollzins unter bestimmten Voraussetzungen eine Vorfälligkeitsentschädigung verlangen. Sie beträgt höchstens ein Prozent des vorzeitig zurückgezahlten Betrags, bei einer verbleibenden Laufzeit von höchstens zwölf Monaten maximal 0,5 Prozent.
Ab dem 20. November 2026 treten zusätzlich wesentliche Teile der deutschen Umsetzung der EU-Verbraucherkreditrichtlinie 2023/2225 in Kraft. Bundestag und Bundesrat haben das Gesetz im Frühjahr 2026 beschlossen, anschließend wurde es verkündet. Zu den Änderungen gehören unter anderem zusätzliche Informationspflichten, ein erweiterter Anwendungsbereich und strengere Vorgaben für die Kreditwürdigkeitsprüfung [3].
Häufig gestellte Fragen
Ist ein Sofortkredit teurer als ein klassischer Ratenkredit?
Nicht zwangsläufig, die Zinsspanne hängt stark von Anbieter und Bonität ab. Ein Vergleich lohnt sich trotzdem immer.
Wie schnell ist die Auszahlung bei einem Sofortkredit?
Oft noch am selben oder nächsten Bankarbeitstag nach positiver Entscheidung, je nach Anbieter, Unterlagen und Legitimationsmethode.
Wird bei einem Sofortkredit weniger streng geprüft?
Nein. Auch bei einem Sofortkredit muss die vorgeschriebene Kreditwürdigkeitsprüfung durchgeführt werden. Sie läuft häufig nur digitaler und schneller ab.
Kann ich einen Kredit vorzeitig zurückzahlen?
Ja, das geht bei normalen Verbraucherdarlehen grundsätzlich jederzeit. Unter bestimmten Voraussetzungen kann eine Vorfälligkeitsentschädigung anfallen. Sie beträgt höchstens ein Prozent des vorzeitig zurückgezahlten Betrags, bei höchstens zwölf Monaten Restlaufzeit maximal 0,5 Prozent.
Was ändert sich ab November 2026 für Kreditnehmer?
Ab dem 20. November 2026 gelten unter anderem zusätzliche Informationspflichten und strengere Vorgaben für die Kreditwürdigkeitsprüfung – für Sofortkredite genauso wie für klassische Ratenkredite [3].
Quellen
[1] Deutsche Bundesbank, MFI-Zinsstatistik, Zinssätze und Volumina für das Neugeschäft (Konsumentenkredite an private Haushalte), Stand März 2026: https://www.bundesbank.de/de/statistiken/geld-und-kapitalmaerkte/zinssaetze-und-renditen/einlagen-und-kreditzinssaetze/einlagen-und-kreditzinssaetze-772402
[2] Stiftung Warentest (Finanztest, Ausgabe Juni 2025), zitiert nach Verbraucherzentrale Hamburg: https://www.vzhh.de/themen/finanzen/konto-karte/dispozinsen-weiter-gestiegen
[3] Bundesministerium der Justiz und für Verbraucherschutz, Gesetz zur Umsetzung der Richtlinie (EU) 2023/2225 über Verbraucherkreditverträge: https://www.bmjv.de/SharedDocs/Gesetzgebungsverfahren/DE/2025_VerbraucherkreditRL.html
Mehr Informationen: Kredit