Reisekreditkarten im Vergleich
Eine Reisekreditkarte zeichnet sich dadurch aus, dass sie über einen hohen Versicherungsschutz verfügt. Dazu zählen etwa eine Unfallversicherung im Ausland oder eine Reiserücktrittsversicherung. Zusätzlich gibt es weitere Vergünstigungen, wie schnelleres Boarding, Zugang zu Flughafen-Lounges oder Upgrades in Hotels und bei Airlines.
American Express Gold Card
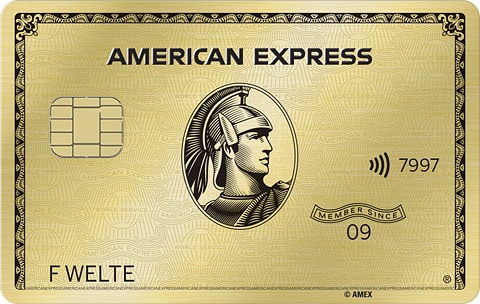
- Preis: 20 € pro Monat (240 € im Jahr), eine Zusatzkarte (Plastik) inklusive
- Abrechnung: monatliche Abrechnung, Einzug per Lastschrift vom Girokonto
- Ausland: Fremdwährungsgebühr 2 %, Bargeld 4 % der Abhebungssumme, mind. 5 €
- Versicherungen: Auslandsreisekranken-, Reiserücktritts-, Reisekomfort- und Verkehrsmittel-Unfallversicherung, Kfz-Schutzbrief (Europa), Shop Garant, Schlüsselverlustversicherung
- Punkte: 1 Membership Rewards Punkt je Euro Umsatz
- Voraussetzungen: ab 18 Jahren, Hauptwohnsitz in Deutschland, Euro-Konto im SEPA-Raum
TF Mastercard Gold
- Teilzahlung: Sollzins 22,60 % p. a. (veränderlich), effektiver Jahreszins 25,09 %; Mindestrate 3 % des genutzten Kreditrahmens, mind. 30 €
- Bargeld: 0 € Gebühr weltweit, Barabhebungen werden ab dem Buchungstag verzinst
- Versicherungen: Reiserücktritt, Auslandsreisekranken-, Reiseunfall- und Gepäckversicherung, wenn mind. 50 % der Beförderungskosten mit der Karte bezahlt wurden; 100 € Selbstbehalt je Person und Schadenfall
- Voraussetzungen: ab 18 Jahren, Bonität
- Mobil: Apple Pay und Google Pay
TF Bank ist ein Zweitname der Avarda Bank AB (Schweden), Postfach in Berlin.
DKB Visa Kreditkarte
- Preis: 2,49 € pro Monat (29,88 € im Jahr), nur zusammen mit einem DKB-Girokonto
- Fremdwährung: mit Aktivstatus (mtl. Geldeingang ab 700 € oder unter 28 Jahre) ohne Entgelt, sonst 2,20 % vom Umsatz
- Bargeld: an Geldautomaten ab 50 € je Abhebung inklusive, max. 1.000 € pro Tag
- Abrechnung: zum 22. des Monats, Sollsaldo wird in einer Summe vom Girokonto abgebucht
- Aktion: 30 € Bonus für die erste Visa Kreditkarte bei Antrag bis 31.12.2026, drei Kartenzahlungen ab 5 € innerhalb von 6 Wochen, Mindestlaufzeit 365 Tage
Übersicht
- Eine Reisekreditkarte umfasst besondere Vorteile und Leistungen für Urlaube, Reisen und Auslandsaufenthalte.
- Darin werden in der Regel entsprechende Auslands- und Reiseversicherungen angeboten.
- Zusätzlich gibt es Bonusprogramme, Rabatte und Prämien, wie Upgrades, Mitgliedschaften in exklusiven Clubs oder ermäßigte Preise.
- Die Höhe und der Umfang der Zusatzleistungen hängt meist von der Höhe der Gebühren ab. Teurere Kreditkarten bieten damit mehr Versicherungsschutz und Prämien.
Eine Reisekreditkarte ist eine klassische Kreditkarte, die jedoch spezielle Ermäßigungen und Vergünstigungen für eine Reise oder einen Auslandsaufenthalt mit sich bringen. Dazu zählen auch ein Versicherungsschutz und eine weltweite Akzeptanz für Zahlungen.
Um von allen Leistungen, wie den Versicherungen für Auslandsreisen oder Prämien in Hotels und bei Airlines profitieren zu können, fallen für die Reisekredite meist Gebühren an. Eine kostenlose Karte deckt in der Regel nur minimale Leistungen ab, die für längere Reisen wenig Schutz bieten.
Zu den inkludierten Leistungen und Prämien zählen unter anderem folgende:
Weltweites Bezahlen
Bei Reisekreditkarten ist besonders wichtig, dass sie weltweit akzeptiert werden. Kann man in einem bestimmten Land, in dem man sich aufhält, nicht mit der Karte bezahlen, verliert sie ihren Mehrwert.
Daher sollte beim Vergleich der Reisekreditkarten unbedingt geprüft werden, ob diese einerseits weltweit für Zahlungen verwendet werden kann und andererseits, wie hoch die Gebühren dafür ausfallen.
Wichtig ist dabei vor allem folgendes:
- Flexibilität bei der Bezahlung: Die Kreditkarte sollte spontane Buchungen und Bezahlungen ohne vorherigen Währungstausch ermöglichen.
- Günstige Wechselkurse: Kreditkarten bieten dabei oftmals bessere Wechselkurse als beim Umtausch von Bargeld.
- Keine oder geringe Fremdwährungsgebühren: Viele Reisekreditkarten bieten geringe oder keine Gebühren für Transaktionen in Fremdwährung.
Bargeldbehebungen
Neben dem weltweiten Bezahlen ist auch wichtig, ob man in allen Ländern – jedenfalls in den Ländern, wo man seinen Urlaub oder seine Reise verbringt – Bargeld beheben kann. Ist das der Fall, sollten im Kartenvergleich unbedingt auch die anfallenden Gebühren für Bargeldbehebungen geprüft werden.
Oftmals sind Barbehebungen mit zusätzlichen Gebühren verbunden. Im Ausland können diese nochmals deutlich erhöht werden. Sie werden in vielen Fällen prozentuell anhand der Höhe der Behebung berechnet – mindestens jedoch mit einem Fixbetrag.
Im Vergleich zum Bargeld bietet eine Reisekreditkarte im Ausland auch eine bessere Kontrolle der Ausgaben. Diese können in der Regel in einer einfachen Übersicht im Online-Banking jederzeit eingesehen werden.
Prämien, Bonusprogramme und Rabatte
Viele Karten bieten Bonuspunkte, Cashback oder Rabatte bei Reisebuchungen. Diese Programme können auch bei Hotels oder Airlines diverse Boni mit sich bringen. Dazu zählen unter anderem:
- Zimmer-Upgrades in Hotels
- Rabatte bei Hotelangeboten
- Zugang zu exklusiven Flughafen-Lounges
- Schnelleres Boarding bei bestimmten Airlines
- Günstigere Flugpreise
- Bonusmeilen
- usw.
Notfall-Service
Besonders wichtig bei Auslandsreisen ist auch ein Notfallservice. Dieser wird vom Kreditkartenanbieter geboten und gilt in der Regel 24 Stunden. Damit soll es den Kunden ermöglich werden, von überall auf der Welt zu jeder Zeit eine Karte sperren zu können, eine Ersatzkarte anzufordern oder bei anderen Problemen eine professionelle Hilfe in Anspruch nehmen zu können. In manchen Fällen wird neben der Ersatzkarte auch Notfallbargeld als kurzfristige Hilfe angeboten.
Versicherungen
Besonders bei längeren Aufenthalten im Ausland bzw. auf Reisen ist ein guter Versicherungsschutz wichtig. Neben der klassischen Unfallversicherung spielen auch andere Versicherungen für mögliche Notfälle eine Rolle:
Reiserücktrittsversicherung
Eine Reiserücktrittsversicherung gilt meist als Standard-Angebot einer Reisekreditkarte. Kann eine Reise aus diversen Gründen nicht angetreten werden, fallen unter Umständen hohe Storno-Gebühren oder generell die gesamten Reisekosten dennoch an. Eine Versicherung für einen Rücktritt ist daher von Vorteil. Dabei ist es wichtig, dass die Reise – beispielsweise der Flug, Zug oder das Hotel – mit der Kreditkarte bezahlt wurde.
Reiseabbruchversicherung
Eine Reiseabbruchversicherung kann die anfallenden Kosten eines vorzeitigen Abbruchs der Reise erstatten. Dabei gilt in der Regel ebenfalls als Voraussetzung, dass die Reise (Hotel, Unterkunft, Flug) mit der Kreditkarte bezahlt wurde.
Auslandskrankenversicherung
Die Auslandskrankenversicherung übernimmt die medizinischen Kosten im Krankheitsfall während der Reise bzw. während eines Auslandsaufenthaltes. Diese kann ebenfalls bei einer Reisekreditkarte inkludiert sein.
Reisegepäckversicherung
Eine Reisegepäckversicherung soll vor dem Verlust, der Beschädigung oder dem Diebstahl des Reisegepäcks sorgen. Wobei man dabei erwähnen muss, dass sie nicht vor dem Verlust oder Diebstahl schützen kann, sehr wohl aber die Kosten für das verlorene oder beschädigte Gepäck übernehmen wird.
Reiseunfallversicherung
Eine Reiseunfallversicherung soll bei Unfällen im Ausland greifen und die dadurch entstehenden Kosten abdecken. Sie ist bei Reisekrediten meist eine der Grundleistungen, die im Angebot inkludiert sind.
Mietwagen-Vollkaskoversicherung
Eine Mietwagen-Versicherung bzw. -Kaskoversicherung deckt im Falle eines Unfalls oder Schadens am Mietwagen die anfallenden Kosten ab. Dabei wird ebenfalls vorausgesetzt, dass der Mietwagen mit der Kreditkarte bezahlt wurde.
Flugverspätungsversicherung
Die Flugverspätungsversicherung soll die anfallenden Kosten eines verspäteten Fluges abdecken. Dabei ist wichtig, dass der Flug mit der entsprechenden Kreditkarte bezahlt wurde. Mögliche Kosten sind etwa das Nichterreichen eines Anschlussfluges oder der Entfall einer Nächtigung, die vorab gebucht wurde.
Zudem können aufgrund von längerer Verspätung weitere Kosten entstehen. Wenn man mehrere Stunden an einem Flughafen oder sogar in einem Flughafenhotel verbringen muss, können auch hier unerwartete Kosten entstehen. Werden diese nicht von der Fluglinie getragen, kann die Flugverspätungsversicherung greifen.
Flugausfallversicherung
Entfällt ein Flug gänzlich, so entstehen in der Regel Kosten für die Fluggäste. Man wird entweder in einem Hotel untergebracht, wenn der nächste Flug erst einige Stunden oder auch Tage später stattfinden kann, oder muss einen neuen Flug bezahlen. Wurde der ausgefallene Flug mit einer Kreditkarte gebucht, kann die Flugausfallversicherung die Kosten decken, sofern diese im Angebotsumfang inkludiert ist.
Reisehaftpflichtversicherung
Eine Reisehaftpflichtversicherung bietet einen Versicherungsschutz bei Haftpflichtschäden im Ausland bzw. auf Reisen. Diese kann ebenfalls Bestandteil eines Kreditkartenangebots sein.
Kartensperrservice
Ein Kartensperrservice wird von nahezu allen Kreditkartenanbietern bzw. Banken angeboten. Er soll Schutz bei Verlust oder Diebstahl der Karte bieten, oftmals inklusive Ersatzkartenservice.
Die genauen Versicherungsbedingungen und Deckungssummen variieren je nach Kreditkartenanbieter und Kreditkartenmodell. Es ist ratsam, sich vor Abschluss genau über die inkludierten Leistungen zu informieren.