Kostenlose Kreditkarten im Vergleich
Viele Banken und Kartenanbieter in Deutschland verfügen bereits über kostenlose Kreditkartenangebote. Dabei gilt die Kreditkarte entweder für eine bestimmte zeitliche Frist oder die gesamte Dauer der Nutzung als kostenlos. Es fallen keine Gebühren an. Die Zinsen bei verspäteter Rückzahlung sind jedoch in der Regel höher als bei gebührenpflichtigen Angeboten.
Consors Finanz Mastercard®
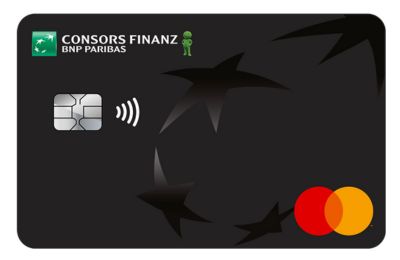
- Verfügungsrahmen: bis 5.000 € (bonitätsabhängig)
- Teilzahlung: Sollzins 19,13 % p. a. (veränderlich), effektiver Jahreszins 20,90 %; Mindestrate 2,8 % der höchsten Inanspruchnahme, mind. 9,10 €
- Bargeld: ab 300 € kostenlos, darunter 3,95 € pro Abhebung
- Fremdwährung: keine Gebühr
- Mobil: Apple Pay, Google Pay, CashClick aufs Girokonto
Einsatz nicht in Staaten bzw. Regionen auf internationalen oder US-Sanktionslisten. Consors Finanz ist eine Marke der BNP Paribas S.A. Niederlassung Deutschland.
TF Mastercard Gold
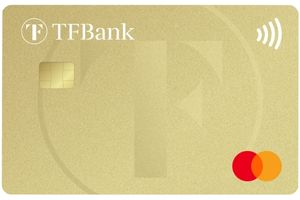
- Teilzahlung: Sollzins 22,60 % p. a. (veränderlich), effektiver Jahreszins 25,09 %; Mindestrate 3 % des genutzten Kreditrahmens, mind. 30 €
- Bargeld: 0 € Gebühr weltweit, Barabhebungen werden ab dem Buchungstag verzinst
- Versicherungen: Reiserücktritt, Auslandsreisekranken-, Reiseunfall- und Gepäckversicherung, wenn mind. 50 % der Beförderungskosten mit der Karte bezahlt wurden; 100 € Selbstbehalt je Person und Schadenfall
- Voraussetzungen: ab 18 Jahren, Bonität
- Mobil: Apple Pay und Google Pay
TF Bank ist ein Zweitname der Avarda Bank AB (Schweden), Postfach in Berlin.
Übersicht
- Bei einer kostenlosen Kreditkarte werden keine Jahresgebühren verrechnet.
- Diese Gebührenfreiheit ist oftmals zeitlich begrenzt - beispielsweise auf ein Jahr.
- Für bestimmte Tätigkeiten, wie etwa Barbehebungen, können sehr wohl Gebühren anfallen.
- Kostenlose Karten bieten vielfach geringere Prämien, Vergünstigungen und Ermäßigungen als kostenpflichtige Kreditkarten.
- Eine Bonitätsprüfung wird auch bei diesen Angeboten vorausgesetzt.
Eine kostenlose Kreditkarte ist für viele Kunden lukrativ, da grundsätzlich keine Jahresgebühr für den Besitz oder die Nutzung der Karte anfällt. Bei einigen Banken und Anbieter gilt das jedoch nur für einen bestimmten Zeitraum - beispielsweise im ersten Jahr. Danach werden Gebühren für die Nutzung der Karte fällig.
Beim Vergleich der kostenlosen Kreditkarten ist zudem wichtig zu prüfen, welche Gebühren nicht anfallen werden. In der Regel ist dabei nur die Jahresgebühr kostenfrei. Für eine Barbehebung fallen dennoch Kosten an.
Die Höhe der Gebühren kann auch vom Ergebnis der Bonitätsprüfung abhängen. Bei niedriger Bonität wird entweder eine Kreditkarte ohnehin verweigert oder die Gebühr entsprechend erhöht. Auch die Zinsen können davon betroffen sein.
Prämien und Vergünstigungen
Die Prämien, Ermäßigungen und Vorteile, die mit einer kostenlosen Kreditkarte angeboten werden, fallen oftmals geringer aus als bei kostenpflichtigen Kreditkarten. Wer also einen besseren Versicherungsschutz - etwa bei einer Reisekreditkarte - haben oder Prämien oder Ermäßigungen bei Partnerunternehmen nutzen möchte, wird auf eine gebührenpflichtige Karte zurückgreifen müssen.
Zinsen
In manchen Fällen sind auch die Zinsen bei kostenfreien Karten höher als bei kostenpflichtigen Kreditkarten. Die laufenden Zinsen sind dabei grundsätzlich variabel: das bedeutet, dass sie an den Leitzins (in der Eurozone an den „Euribor“) gekoppelt sind. Zusätzlich zum Leitzinssatz wird ein zuvor festgesetzter Prozentwert hinzugerechnet. Zum Beispiel kann der Zinssatz „1,5 Prozent über dem Drei-Monats-Euribor“ liegen. Liegt der Leitzins also bei 4,5 Prozent, beträgt der Zinssatz für die Kreditkarte 6,0 Prozent.
Auch die Zinsen für eine verspätete Rückzahlung fallen dabei in der Regel höher. Somit ist es vorab wichtig zu entscheiden, ob sich eine gebührenfreie Kreditkarte tatsächlich für die eigenen Bedürfnisse lohnen kann oder man doch besser eine gebührenpflichtige Karte verwenden möchte.
Um die beste Kreditkarte für die individuellen Voraussetzungen und Bedürfnisse zu finden, sollte unbedingt ein Kreditkartenvergleich durchgeführt werden.